4. Gospodarka narodowa
LEKCJA NR 4. GOSPODARKA NARODOWA
Gospodarka narodowa- ogół zasobów oraz działalności gospodarczej prowadzonej na obszarze danego kraju lub inaczej ogół wzajemnie powiązanych działów i gałęzi gospodarki
DZIAŁY GOSPODARKI NARODOWEJ:
rolnictwo, leśnictwo, rybołówstwo
przemysł
budownictwo
transport i łączność
handel
finanse
administracja państwowa
PODSTAWOWE MIERNIKI AKTYWNOŚCI W GOSPODARCE NARODOWEJ
PRODUKT KRAJOWY BRUTTO- to PKB wyrażona w pieniądzu wartość dóbr i usług wytwarzanych w danym państwie w określonej jednostce czasu
PRODUKT NARODOWY BRUTTO- to PNB powiększone o dochody uzyskane za granicą przez obywateli polskich i firmy działające za granicą. Określa więc dochody obywateli polskich bez względu na miejsce ich pozyskania, pomniejszony o dochody i transfery firm firm zagranicznych działających
w naszym państwie
DOCHÓD NARODOWY-to PNB pomniejszony o koszty amortyzacji (czyli wartość zużycia środków trwałych)
PKB PER CAPITA- dochód narodowy na głowę mieszkańca- PKB dzielimy przez liczbę mieszkańców danego państwa
SPOŻYCIE I AKUMULACJA- to ta część dochodu narodowego, która w ciągu roku została skonsumowana przez gospodarstwa domowe jak i prze instytucje rządowe, akumulacja to część dochodu narodowego, która zostanie przeznaczona na inwestycje
X PODATKI W GOSPODARCE RYNKOWEJ
PODATKI- obowiązkowe i bezzwrotne świadczenie pieniężne nałożone przez państwo lub organ samorządu lokalnego na podatnika, którym może być osoba fizyczna lub prawna
Celem pobierania podatków jest wykonywanie przez państwo bądź samorząd ustawowych zadań. Podatki trafiają do skarbu państwa.
Skarb Państwa jest to instytucja reprezentująca państwo jako właściciela majątku państwowego w stosunkach cywilno-prawnych. Pojęcie Skarbu Państwa jest zróżnicowane w poszczególnych krajach pod względem pozycji prawnej, organizacyjnej i kompetencyjnej. Skarb Państwa może funkcjonować jako ministerstwo lub część ministerstwa finansów. Polsce Skarb Państwa ma rangę ministerstwa, na czele którego stoi Minister Skarbu.
ZNACZENIE PODATKÓW:
pozwalają utrzymać administracje państwową
przyczyniają się do sprawiedliwszego podziału dochodu narodowego
państwo może wspierać organizacje pożytku publicznego
państwo może wywierać wpływ na gospodarkę
RODZAJE PODATKÓW:
PODATEK DOCHODOWY( PIT)- od osób fizycznych(pit)- dochód to różnica między przychodem, a kosztem uzyskania przychodu, od 2009 roku w Polsce obowiązuje dwustopniowa skala podatkowa, większość osób płaci podatek w wysokości 17%, tylko najbogatsi, którzy przekroczą określony próg dochodów będą płacić podatek w wysokości 32%. Nazywa się to progresją podatkową. Ponadto każdy zatrudniony musi obowiązkowo część swojego wynagrodzenia przekazywać na ubezpieczenie społeczne co razem z podatkiem dochodowym stanowi 35% wynagrodzenia.
PODATEK DOCHODOWY OD OSÓB PRAWNYCH(CIT)- podatek od dochodów spółek, przedsiębiorstw, spółdzielni. płaci się go według jednej stawki 19%
PODATEK OD SPADKÓW I DAROWIZN- opodatkowane jest nabycie własności rzeczy znajdujących się na terytorium Rzeczypospolitej Polskiej lub praw majątkowych wykonywanych na terytorium Rzeczypospolitej Polskiej, skala podatku jest zróżnicowana od 2% do 20%
PODATEK OD CZYNNOŚCI CYWILNOPRAWNYCH- podlegają mu np. umowy sprzedaży, darowizny, ustanowienie hipoteki, zmiana praw majątkowych, umowy założycielskie spółek. Stawka podatku jest zróżnicowana od 0,5% do 2%
PODATEK OD TOWARÓW I USŁUG(VAT)-podatek od wartości dodanej, to podatek pośredni i powszechny- odprowadzają ją handlowcy z ceny, którą uzyskali za dany towar, wprowadzony w Polsce w 1993r., podstawowy wymiar tego podatku w Polsce wynosi 23%
PODATEK AKCYZOWY( AKCYZA)-podatek pośredni nakładany na niektóre wyroby konsumpcyjne m. in energia elektryczna, wyroby spirytusowe i tytoniowe, samochody broń- celem akcyzy może być ograniczenie konsumpcji niektórych dóbr ze względu na ich szkodliwość bądź wyczerpywanie się ich rezerw.
PODATKI LOKALNE- na konto urzędu gminy
podatek od nieruchomości
podatek rolny
podatek leśny
podatek od transportu
BUDŻET PAŃSTWA
BUDŻET PAŃSTWA-zestawienie planowanych dochodów i wydatków państwa
ZASADY BUDŻETOWANIA:
zasada rocznego budżetowania
zasada kompletności- wszystkie dochody i wydatki
zasada jawności- budżet jest publikowany w dzienniku ustaw oraz internecie
zasada równowagi budżetowej- należy wskazać źródło finansowania deficytu
zasada powszechności- państwo nie może wydawać pieniędzy, których nie uwzględniono w budżecie
KAŻDEGO ROKU JEST PRZEWIDYWANY W BUDŻECIE DEFICYT- czyli o ile wydatki będą wyższe niż dochody, aby go zlikwidować państwo zaciąga pożyczki – zagraniczne bądź wewn. w ten sposób tworzy się dług publiczny
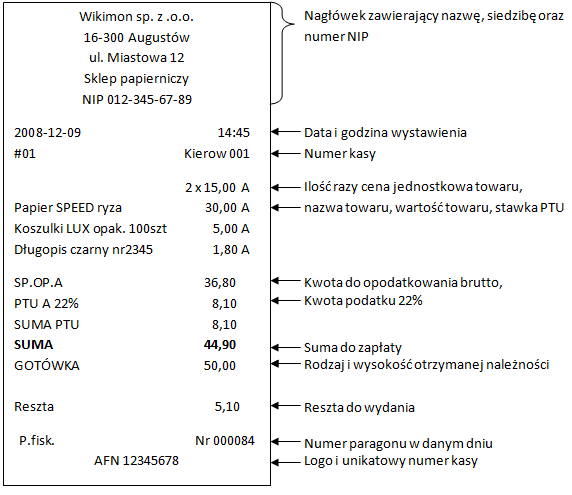
Paragon – dokument potwierdzający dokonanie zakupu. Przez sprzedawców posiadających kasy fiskalne wydawany jest paragon fiskalny, zawierający m.in. dane sprzedawcy, informacje o cenie produktu oraz naliczonym podatku od towarów i usług (VAT). W Polsce powinien być wydawany przy każdej transakcji bez potrzeby dodatkowych starań ze strony klienta.
W języku potocznym mianem paragonu określa się dowolny dokument, zwykle wydrukowany na papierze z rolki, potwierdzający dokonanie transakcji, np. stanowiący dowód zapłaty za kupiony towar, wykonaną usługę lub potwierdzenie pobrania gotówki drukowane przez bankomaty.
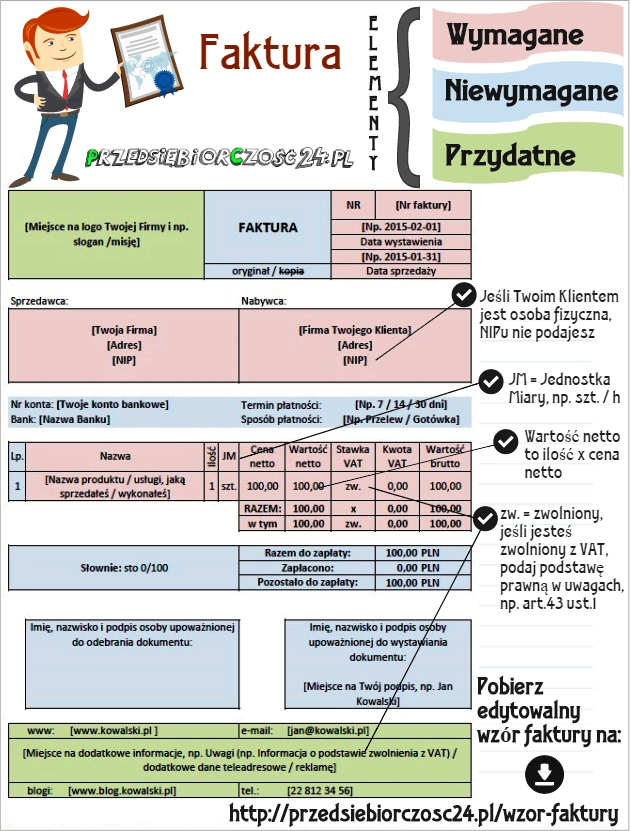
Faktura VAT – szczególny rodzaj rachunku wystawiany przez podatników podatku VAT, podlegający osobnym przepisom. Faktura VAT nie musi posiadać określenia rodzaju faktury: „faktura VAT”, wystarczy samo określenie „faktura”.
FAKTURA W POLSCE
Faktura powinna być wystawiona przynajmniej w dwóch egzemplarzach. Przy czym nie obowiązuje już rozróżnienie na „oryginał” i „kopię” faktury.
Faktura musi posiadać niezbędne elementy danych aby mogła być uznana za fakturę.
Obowiązek umieszczenia na fakturze szczegółowych danych przestrzegany jest przez przepisy prawa – ustawa o podatku od towarów i usług. Oznacza to, że nie przestrzeganie danego obowiązku wiąże się z konsekwencją prawną
Faktura musi posiadać szczegółowe dane o transakcji: